

Niemand weet zeker wat de rente gaat doen. Veel ontwikkelingen hebben invloed op de rente. De oorlog tussen de Verenigde Staten en Iran escaleert. Mede daardoor stijgt de gemiddelde vaste hypotheekrente de laatste twee weken met ongeveer 0,05 procentpunt per week. De gevolgen van de oorlog zien we vooral terug in hogere energieprijzen. Ook andere prijzen lopen steeds verder op. Daardoor stijgt de inflatie. De Europese Centrale Bank (ECB) verhoogde haar rente voor de tweede keer dit jaar, met 0,25 procentpunt naar 2,5 procent.
Als de ECB haar rente verhoogt, stijgt meestal ook de variabele hypotheekrente. De vaste hypotheekrentes stijgen niet automatisch mee. In dit geval verwachten we dat wel. Dat komt doordat zowel beleggers als de ECB reageren op de oplopende inflatie.
De ECB verwacht een inflatie van 3,0 procent in 2026 en 2,5 procent in 2027. In 2028 daalt de inflatie naar verwachting naar 2,1 procent. Dat is nog steeds iets hoger dan de streefwaarde van 2 procent. De ECB verwacht dus dat de inflatie langer hoog blijft dan eerder gedacht.
Volgens de ECB blijft het onzeker hoe de inflatie zich ontwikkelt. Dat komt doordat het moeilijk te voorspellen is hoe het conflict in het Midden-Oosten zich ontwikkelt. Beleggers houden er daarom rekening mee dat de ECB haar rente in 2026 nog één of twee keer verhoogt.
Kapitaalmarktrente stijgt harder dan hypotheekrente
De rentes op de financiële markten stegen afgelopen week sterk. De vaste hypotheekrentes gaan ook omhoog, maar de stijging gaat hier minder hard. Dat betekent dat deze week de meeste geldverstrekkers hun vaste hypotheekrentes gaan verhogen.
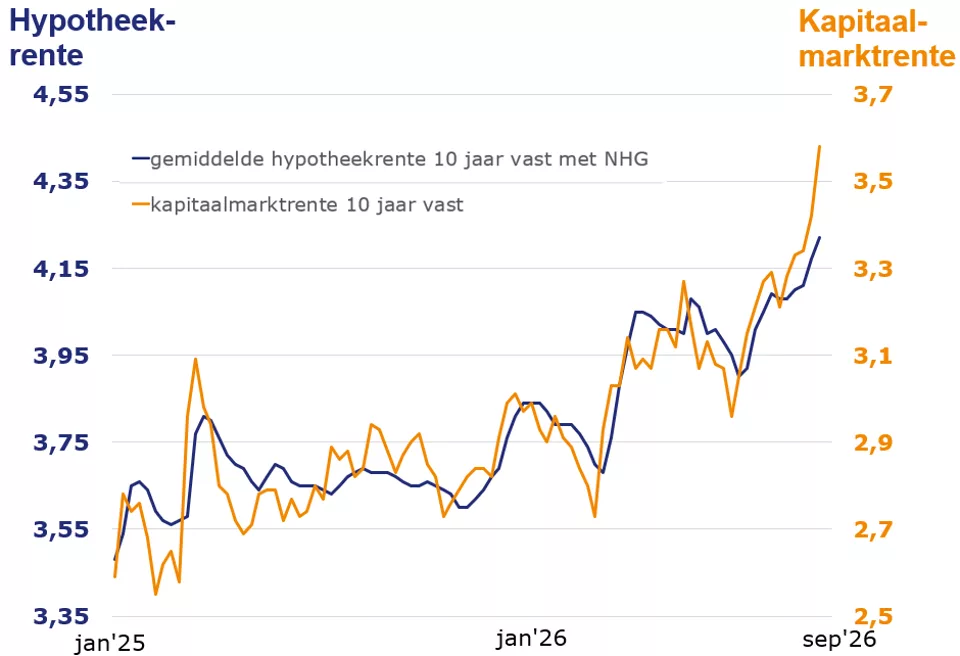
Dat de hypotheekrentes meestal de marktrentes volgen kun je goed zien in de volgende grafiek. Op de rechter-as staat de Nederlandse kapitaalmarktrente van 10 jaar en op de linker-as de gemiddelde hypotheekrente van 10 jaar vast met NHG. De waarden op de linker-as zijn 0,85% hoger dan op de rechter-as. Dat is het gemiddelde verschil tussen deze twee rentes in de afgelopen anderhalf jaar.
Elke week nieuwe jaarrecords
Zolang de hypotheekrentes blijven stijgen, bereiken we elke week nieuwe jaarrecords. Toch liggen de hypotheekrentes nog ongeveer 0,3 procentpunt onder het vorige hoogtepunt van oktober 2023.
Veel geldverstrekkers verhoogden afgelopen week hun hypotheekrentes. Ook de komende week kondigen geldverstrekkers nieuwe verhogingen aan. Onder andere Rabobank (de marktleider), ABN AMRO Bank, ASN Bank, Florius, Moneyou, Obvion, Argenta, Triodos Bank, Centraal Beheer, Lloyds Bank, Lot Hypotheek, Robuust Hypotheek, Vista Hypotheek, NIBC, Attens Hypotheek en Allianz verhogen hun hypotheekrentes. We verwachten dat nog veel meer geldverstrekkers deze week volgen.
De gemiddelde 10 jaar vaste hypotheekrente met NHG steeg afgelopen week van 4,17% naar 4,22%. Op basis van de renteverhogingen die voor de komende week al bekend zijn, stijgt deze rente in ieder geval deze week naar 4,27%.
Gemiddelde rente ontwikkeling
De gemiddelde renteontwikkeling met NHG per 13 september:
| laagste | hoogste | gemiddeld | |
|---|---|---|---|
| variabel | 3,60 | 4,71 | 3,89 |
| 5 jaar | 3,86 | 4,45 | 4,10 |
| 10 jaar | 3,99 | 4,70 | 4,22 |
| 20 jaar | 4,32 | 5,00 | 4,55 |
| 30 jaar | 4,35 | 5,15 | 4,67 |
De gemiddelde renteontwikkeling zonder NHG per 13 september:
| laagste | hoogste | gemiddeld | |
|---|---|---|---|
| variabel | 3,75 | 5,21 | 4,31 |
| 5 jaar | 4,22 | 5,10 | 4,42 |
| 10 jaar | 4,38 | 5,10 | 4,59 |
| 20 jaar | 4,49 | 5,40 | 4,93 |
| 30 jaar | 4,63 | 5,50 | 5,08 |
Actuele rentes
In ons dagelijkse renteoverzicht zie je de actuele hypotheekrentes van ruim dertig hypotheekverstrekkers.
Welke situatie past bij jou?
De hypotheekrente verandert continu. Maar de rente bepaalt niet welke keuze het beste bij je past. Dat hangt af van jouw situatie. Welke stap past nu bij jou?